Category : Tributos

si tengo un embargo de hacienda me devuelven la declaración

¿Si tengo un embargo de Hacienda me devuelven la declaración?

Muchos contribuyentes tienen deudas pendientes con la Agencia Tributaria este año. Dudas sobre si tienes un embargo de hacienda te devuelven la declaración. Esta respuesta depende del tipo de deuda y del importe total adeudado. Hacienda suele aplicar una compensación automática de las deudas en el borrador. Es fundamental conocer tus derechos antes de confirmar el documento fiscal.

Cómo funciona la compensación de deudas de oficio

La Agencia Tributaria utiliza un sistema de cruce de datos automático. Este procedimiento legal permite cobrar las deudas pendientes antes de pagar devoluciones. El sistema informático detecta si el contribuyente tiene obligaciones tributarias sin satisfacer. La ley obliga a compensar estos importes de forma totalmente obligatoria. Recibirás una notificación por correo postal detallando el ajuste económico realizado.

  • Las deudas estatales y autonómicas se compensan de forma automática cada año.
  • Hacienda bloquea la orden de transferencia bancaria de forma cautelar y preventiva.
  • Se detrae la cantidad adeudada del saldo positivo de tu declaración anual.
  • El organismo emite un acuerdo de compensación con el desglose del pago.
  • Recibes el dinero restante en tu cuenta si la devolución es superior.

¿Qué tipo de deudas pueden embargar de mi devolución?

La administración tributaria puede retener tu dinero por diversos motivos legales. Debes comprobar si existen reclamaciones activas sobre tu perfil tributario personal.

Deudas estatales y autonómicas

Las deudas por impuestos previos son la causa más frecuente de retención. Hacienda compensa automáticamente liquidaciones paralelas de ejercicios anteriores que no pagaste.

Multas de tráfico y deudas locales

Las sanciones de tráfico impagadas también bloquean tu devolución de la renta. Los ayuntamientos solicitan el embargo de impuestos locales como el IBI anual.

Deudas con la Seguridad Social

Los autónomos con cuotas pendientes sufren estas retenciones en su declaración personal. La Seguridad Social comunica estos impagos a Hacienda de forma inmediata.

Casos prácticos del embargo en la Renta

Analizamos escenarios donde si tienes un embargo de hacienda te devuelven la declaración. El resultado final depende del equilibrio entre tu deuda y el beneficio.

Deuda menor al importe a devolver por Hacienda

Hacienda cobra primero la deuda vigente y libera el dinero restante después. Recibirás un ingreso en tu cuenta bancaria por la diferencia resultante positiva. El documento oficial detalla el pago de la deuda con tu beneficio fiscal. Esta operación regulariza tu situación tributaria sin perder todo el dinero obtenido.

Deuda igual o mayor al importe a devolver

La Agencia Tributaria bloquea el cobro íntegro de tu resultado a devolver. Tu deuda tributaria se reduce pero no recibes efectivo en este ejercicio. Hacienda te enviará una notificación con el saldo pendiente de pago todavía. El ingreso se utiliza para cancelar las obligaciones más antiguas de tu expediente.

Impacto de las deudas de otros cónyuges familiares

En las declaraciones familiares conjuntas la responsabilidad es solidaria ante los impagos. El embargo de un cónyuge afecta al resultado positivo de toda la familia. Debes valorar la presentación individual para proteger tu parte de la devolución. Salma Asesores estudia cuál es la modalidad más rentable para tu caso particular.

Cómo saber si Hacienda ha retenido tu dinero

Puedes consultar el estado de tu devolución en la web oficial. Verificarás el estado de tu expediente en la oficina virtual de forma sencilla. La Agencia Tributaria envía una carta certificada explicando la retención económica realizada.

  • Entra en el portal de Renta Web con tu certificado digital personal.
  • Revisa los mensajes sobre el estado de tramitación de tu expediente anual.
  • El estado indicará que la devolución está siendo comprobada por los técnicos.
  • Busca el apartado de avisos y notificaciones en tu área personal privada.
  • Verifica si existe un acuerdo de compensación de deudas en tu buzón.

Soluciona tus deudas con Salma Asesores

En Salma Asesores revisamos tu situación fiscal con total profesionalidad técnica. Nuestro equipo gestiona las reclamaciones ante la Agencia Tributaria este año. Evita que Hacienda retenga tu dinero por errores en el borrador. Contacta con nosotros para proteger tu próxima devolución de la Renta.

Preguntas frecuentes

¿Me avisa Hacienda antes de compensar mi deuda pendiente?

Recibirás una notificación oficial con el detalle del ajuste realizado. Este documento explica el origen y el importe de la deuda compensada.

¿Puedo evitar el embargo si fracciono el pago antes?

Un aplazamiento en regla permite recibir la devolución sin retenciones automáticas. Debes solicitar esta medida antes de que finalice el periodo voluntario.

¿Cómo afecta la deuda a mi saldo positivo del borrador?

Explicamos si tengo un embargo de hacienda me devuelven la declaración en este artículo. Hacienda resta el importe adeudado del total de tu devolución anual.

¿Qué pasa con la devolución en una declaración conjunta?

Hacienda compensa las deudas de cualquier cónyuge con el saldo positivo. La unidad familiar responde solidariamente de todas las obligaciones tributarias pendientes.

¿Prescriben las deudas que Hacienda puede embargar de la Renta?

Las deudas tributarias suelen prescribir a los cuatro años de plazo. El embargo no es posible si la obligación legal ha caducado.

¿Existe un mínimo inembargable en la devolución de la Renta?

Hacienda puede retener el cien por cien de tu devolución íntegra. No se aplican los límites del salario mínimo en estas compensaciones.
tengo que declarar el bono cultural joven de mi hijo

¿Tengo que declarar el bono cultural joven de mi hijo?

Con la llegada de la Renta muchos padres se preguntan algo muy importante. La duda es si tienes que declarar el bono cultural joven de tu hijo. Esta ayuda de cuatrocientos euros se considera una ganancia patrimonial para Hacienda en 2026. Su tributación depende de si presentas la declaración de forma individual o conjunta siempre. Es fundamental conocer las reglas fiscales para evitar posibles sanciones de la Agencia Tributaria.

Cómo tributan las ayudas del Estado en el IRPF

Las subvenciones públicas recibidas se consideran ganancias patrimoniales en tu declaración de la Renta anual. Estas ayudas no derivan de la transmisión de elementos patrimoniales previos del contribuyente. Hacienda suma estos importes a la base imponible general de tu autoliquidación personal. La Agencia Tributaria exige tributar por el importe total concedido en el ejercicio. Debes conocer cómo afectan estos ingresos extras a la tributación de tu unidad familiar:

  • Las ayudas públicas se integran directamente en la base imponible general del impuesto.
  • No existe una retención previa sobre el importe del bono cultural joven concedido.
  • El contribuyente debe incluir la subvención aunque no haya gastado todo el dinero.
  • Estas ganancias patrimoniales suelen tributar según las tablas del IRPF de cada comunidad.
  • El olvido de estas ayudas puede generar una revisión de tu borrador de Renta.

Está mi hijo obligado a presentar la declaración por cobrar el bono

El hijo es el beneficiario directo de esta ayuda estatal para la cultura. Muchos padres temen que el menor deba presentar su propia declaración fiscal. Existe un límite legal de mil euros anuales para obligar a declarar rentas. El bono de cuatrocientos euros no supera este umbral mínimo fijado por Hacienda. El joven no tendrá obligación de declarar si no percibe otros ingresos extras.

Cómo afecta el bono a la declaración de los padres

Resolvemos si tienes que declarar el bono cultural joven de tu hijo este año. El impacto fiscal varía según la modalidad de presentación elegida por la familia siempre.

Si los padres presentan declaración individual

En la modalidad individual no debes incluir el bono cultural en tu autoliquidación personal. La ayuda pertenece al hijo y no suma a tus ingresos brutos anuales obligatoriamente.

Si se presenta declaración conjunta de la unidad familiar

Debes sumar los cuatrocientos euros a la base imponible en una declaración conjunta. Olvidar este ingreso puede causar una paralización de tu devolución de impuestos estatal.

En qué casilla de la Renta se incluye el Bono Cultural Joven

Encontrar el lugar exacto en el borrador es vital para evitar errores fiscales. Hacienda sitúa estas ayudas públicas en un apartado específico de ganancias patrimoniales anuales. Debes revisar con cuidado cada sección del programa Renta Web durante tu presentación oficial.

  • La ayuda se debe incluir generalmente en la casilla número trescientos uno.
  • Esta sección corresponde a las ganancias patrimoniales que no derivan de transmisiones.
  • El importe total de cuatrocientos euros debe figurar de manera clara y precisa.
  • Recuerda verificar que la Agencia Tributaria no haya volcado ya estos datos automáticamente.
  • Confirma que la suma final coincida con el total de la ayuda estatal concedida.

Documentación necesaria para tu declaración fiscal

Reunir los documentos adecuados evita errores graves en tu borrador de Hacienda. Debes organizar todos los papeles antes de iniciar tu trámite fiscal anual. Estos archivos justifican los ingresos percibidos durante el último ejercicio económico estatal.

Certificado de concesión de la ayuda estatal

El documento oficial detalla el importe total de la subvención recibida. Este archivo acredita que tienes que declarar el bono cultural joven de tu hijo. La Agencia Tributaria cruzará estos datos con su base de información interna.

Justificantes de los gastos realizados en cultura

Conserva siempre las facturas y entradas compradas con este beneficio público. Los tiques demuestran que el dinero se empleó en actividades culturales permitidas. Estos comprobantes son vitales ante una posible inspección de la administración tributaria.

Evita errores y sanciones con Salma Asesores

En Salma Asesores somos expertos en la gestión de la declaración de Renta. Nuestro equipo revisará todos tus datos fiscales para evitar multas de Hacienda siempre. Aseguramos que incluyas todas las subvenciones de tus hijos de forma correcta ahora. Contacta con nosotros para presentar tu autoliquidación con total seguridad y confianza técnica.

Preguntas frecuentes

¿Qué ocurre si mi hijo no ha gastado los 400 euros enteros?

Debes incluir el importe total de la ayuda concedida en el ejercicio fiscal. Hacienda considera que el derecho al cobro nace con la resolución de concesión administrativa.

¿Pierdo el mínimo por descendiente por esta ayuda estatal?

No pierdes el derecho al mínimo por descendiente en tu declaración de Renta. El bono cultural no supera el límite de renta de ocho mil euros anuales.

¿Me puede multar Hacienda si olvido incluirlo en la conjunta?

La Agencia Tributaria detectará la omisión de la ayuda en tu declaración oficial. Esto puede generar una liquidación paralela con intereses de demora y sanciones económicas.

¿Cómo puedo saber si la ayuda afecta a mi declaración de impuestos?

Sabrás si tienes que declarar el bono cultural joven de tu hijo por la modalidad. Solo es obligatorio si decides presentar la declaración familiar de forma conjunta siempre.

¿El bono tributa en el ahorro o en la base general?

Esta subvención pública se integra siempre en la base imponible general del impuesto. Tributa al mismo tipo que los rendimientos del trabajo de la unidad familiar.

¿Necesito el certificado de la ayuda para la campaña de Renta?

Es recomendable conservar el justificante de la concesión ante una posible inspección futura. El programa Renta Web suele incluir esta información en los datos fiscales descargados.


imagen puerta Tribunal Supremo

El Supremo exige a la Administración que las tasaciones inmobiliarias sean individualizadas y presenciales


Alerta de la “evidente indefensión” que se puede generar si se recurre a valoraciones genéricas usando el precio de mercado o el valor catastral.

El Tribunal Supremo ha vuelto a reclamar a la Administración que las tasaciones inmobiliarias se lleven a cabo a partir de informes periciales individualizados y presenciales para ajustarse al valor real y evitar así que los ciudadanos se enfrenten a una “evidente situación de indefensión frente a posibles arbitrariedades o errores de los peritos”.

La Sección Segunda de la Sala de lo Contencioso-Administrativo se ha pronunciado de esta forma en una sentencia que resuelve el recurso de casación para unificación de doctrina interpuesto por Gemma T.P. contra dos pronunciamientos contradictorios relativos al Impuesto de Sucesiones que se le reclamaba tras heredar unos bienes inmuebles.

En concreto, el alto tribunal anula las sentencias de 27 de enero de 2014 dictada por el Tribunal Superior de Justicia de Andalucía y de 25 de marzo de 2010 del Tribunal Económico Administrativo Regional de Andalucía, anulando la liquidación de 42.338,46 euros por el Impuesto de Sucesiones.

La Oficina Liquidadora de Ronda (Málaga) reclamaba a Gemma T.P. que pagara este importe tras el fallecimiento en 2001 de su tía Rafaela y, poco después, de su otra tía María. Ambas hermanas dejaron en herencia a su sobrina dos locales comerciales y dos viviendas.

El Supremo observa la contradicción de las resoluciones judiciales sin que se argumente “nada sobre el cambio de criterio” y recuerda las “numerosísimas sentencias” de la Sala de lo Contencioso-Administrativo en lo relativo a las tasaciones inmobiliarias.

“No caben las valoraciones generalizadas, sino que han de determinarse las circunstancias físicas y jurídicas que individualmente concurren en el objeto de comprobación”, recuerda la Sala aludiendo a otra sentencia de 26 de noviembre de 2015.

TASACIONES COSTOSAS E INCIERTAS

En este sentido, añade que “obligar al contribuyente a acudir a la referida tasación pericial, de costoso e incierto resultado, para discutir la comprobación de valores cuando ni siquiera conocen las razones de la valoración propuesta por la Hacienda colocaría a los ciudadanos en una evidente situación de indefensión frente a posibles arbitrariedades o errores de los peritos de la Administración”.

“No es ocioso recordar que no se trata de tener una idea del valor de un inmueble, sino de determinar su valor cierto”, precisa el Supremo, que exige una valoración de los peritos que “en la mayoría de las ocasiones obligará a una inspección personal del bien a comprobar”.

Informó Europa Press

imagen puerta Tribunal Supremo

El TS dice que estar en concurso de acreedores no impide por sí solo el aplazamiento de las deudas tributarias

El alto tribunal recuerda que el aplazamiento es un derecho del contribuyente y no una potestad discrecional de la Administración.


El Tribunal Supremo ha estimado el recurso de una empresa hotelera contra la decisión de la Delegación Central de Grandes Contribuyentes de Hacienda de denegarle en 2010 el aplazamiento del pago de 1,6 millones de euros de IVA correspondiente al cuarto trimestre de 2009.

La denegación, luego confirmada por el Tribunal Económico-Administrativo Central y posteriormente por la Audiencia Nacional, se motivó en la existencia en la empresa de dificultades económico-financieras de carácter estructural, y no transitorio, evidenciadas por su declaración en concurso voluntario, que le impedirían hacer frente a los pagos derivados del aplazamiento.

La empresa alegaba dificultades transitorias de tesorería y proponía realizar el pago en sesenta plazos, a partir del 20 de octubre de 2010. La compañía, TR Hoteles, recurrió en casación al Supremo alegando que su situación de iliquidez era transitoria, no estructural, como lo demuestra que el convenio fuese suscrito por el 96,62% de los acreedores, que su activo fuese superior a su pasivo incluidas las deudas tributarias, o que había prestado garantía.

La Sala Tercera del Supremo, en una sentencia de la que ha sido ponente el magistrado Joaquín Huelin, recuerda que el artículo 65.1 de la Ley General Tributaria de 2003 autoriza el aplazamiento del pago de tributos, previa solicitud del obligado tributario, siempre que su situación económico-financiera le impida de forma transitoria efectuarlo en los plazos establecidos.

Recuerda el alto tribunal que el aplazamiento es un derecho del contribuyente si se cumplen los requisitos marcados por el legislador,  y no una potestad discrecional de la Administración, a quien compete valorar si concurren esos requisitos.
El Supremo estima el recurso de la empresa debido a que la denegación del aplazamiento se sustentó exclusivamente en que había sido declarada en concurso voluntario de acreedores, pese a que esta circunstancia “no lleva automáticamente como consecuencia que su insolvencia sea estructural.

“Todo lo contrario –añade la Sala-, un concurso voluntario con convenio aprobado revela una situación transitoria llamada a ser superada”. Para el alto tribunal, no cabe hacer el silogismo contenido en el acto de Hacienda de que “un deudor declarado en concurso queda impedido de forma definitiva e ineluctable para hacer frente a sus obligaciones económicas”.

Por todo ello, el Supremo ordena retrotraer las actuaciones al momento anterior al pronunciamiento del acto administrativo originario, para  que, con arreglo a los criterios de esta sentencia, Hacienda dicte uno nuevo suficientemente motivado.

logo agencia tributaria

¿Es deducible fiscalmente la tasa por aparcamiento del vehículo en la vía pública para un asesor fiscal? Consulta DGT V2181-15, de 15 Jul

En primer lugar, y con respecto a la tributación en el IVA,la respuesta de la DGT a la pregunta, en materia de IVA, sería negativa por las siguientes consideraciones:

a) No constituye el desarrollo de actividad empresarial o profesional alguna la prestación por el Ayuntamiento el Servicio público de Estacionamiento Regulado en la vía pública, por lo que no deberá repercutir dicho Ayuntamiento el IVA sobre los usuarios del servicio, cuya contraprestación se satisface mediante tasa municipal recaudada a través de las máquinas expendedoras, al tratarse de una operación no sujeta al mismo.

b) Por lo que respecta a la adecuación a la normativa del IVA del “ticket” expedido por las máquinas, la normativa reguladora del tributo únicamente establece la obligación de expedir y entregar factura en relación con los sujetos pasivos del Impuesto, y respecto, con carácter general, de operaciones sujetas al referido tributo. Al no actuar el Ayuntamiento como empresario o profesional en la realización de las operaciones por las que percibe la referida tasa, no tendrá condición de sujeto pasivo del Impuesto en relación con dichas operaciones, y no quedará obligado a facturar por tal concepto en los términos establecidos en la normativa del IVA ni, por tanto, de la misma se desprende la exigencia unos requisitos mínimos en el documento que justifica el pago del servicio.

c) Al no repercutirse cuota del Impuesto alguna, no habrá derecho a la deducción por los destinatarios del servicio referido.

En segundo lugar, y en cuanto a la materia de IRPF, la Administración tributaria, señala que la deducibilidad en el IRPF de la tasa de aparcamiento viene condicionada a la afectación del vehículo a la actividad profesional desarrollada por el asesor. Del análisis de la normativa que regula la afectación del vehículo a la actividad, se extrae que la afectación del vehículo a la actividad se producirá cuando la utilización del mismo se realice de forma exclusiva en la misma. Por tanto, si el vehículo no se pudiera considerar afecto a la actividad económica, las tasas satisfechas no serían gasto fiscalmente deducible.

En el supuesto de que el vehículo estuviera afecto a la actividad económica, dada la especial característica de este gasto, la deducibilidad de la tasa estaría condicionada, según la DGT, por el principio de su correlación con los ingresos. A parte, para que los gastos se puedan deducir se deben, cumplir los requisitos de correcta imputación temporal, de registro en la contabilidad o en los libros registros que el contribuyente deba llevar, así como estar convenientemente justificados mediante el original de la factura o documento sustitutivo, que en este caso, sería, el ticket expedido por el expendedor automático.

Dado que la comprobación de la necesidad de las tasas satisfechas no es una cuestión de derecho, sino de hecho, no es posible para la DGT responder, si es deducible puesto que su comprobación compete a los órganos de gestión e inspección del Impuesto.

imagen porcentaje

ATA calcula que la rebaja del IRPF ahorrará 700 euros al año a los autónomos


El presidente de la Federación Nacional de Asociaciones de Trabajadores Autónomos (ATA), Lorenzo Amor, ha señalado este jueves que el adelanto de la rebaja del IRPF al 1 de julio supondrán un ahorro de 60 euros al mes para cada autónomo, el equivalente a 700 euros al año.

En declaraciones a Europa Press, Amor ha valorado el anuncio realizado por el presidente del Gobierno, Mariano Rajoy, por el que se adelanta seis meses esta rebaja fiscal. “Es una gran noticia que va a facilitar la vida a los autónomos”, ha dicho, al tiempo que ha tildado la decisión de “inyección de confianza en un momento en el que la incertidumbre reina”.

Por otro lado, respecto a la extensión a todos los autónomos de la retención del 15% que se aplicaba a aquellos profesionales con rendimientos inferiores a 15.000 euros anuales, Amor ha señalado que su organización lo había reclamado porque “sabía que se podía”.

“Se han hecho grandes esfuerzos y es hora de remontar y fortalecer la recuperación y la economía españolas”, ha apostillado el presidente de ATA.

Según Amor, “es importante generar confianza en un momento de incertidumbre y ahora en Europa hay incertidumbre y España genera confianza”. “Cuando toca bajar impuestos, todos debemos estar felices”, ha insistido.

Amor ha recordado que “es importante que bajen las retenciones de los autónomos al 15 por ciento”. “Hemos hecho mucho esfuerzo los autónomos y ahora se nos recompensa”, ha dicho.


Fuente: Europa Press


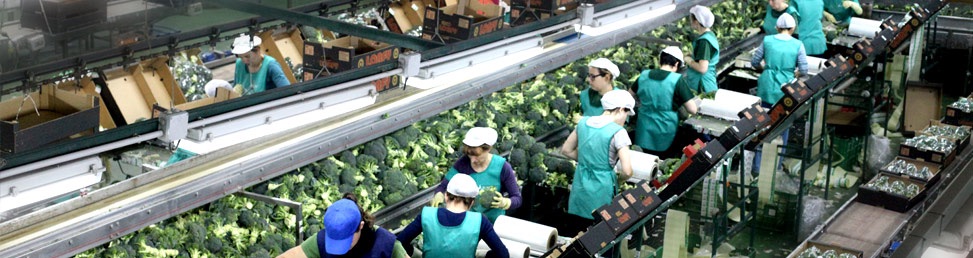
imagen trabajadoras de verduras

El Ministerio de Hacienda y Administraciones Públicas ha reducido para el periodo impositivo 2014 los módulos del IRPF a agricultores y ganaderos para hacer frente a las adversidades climáticas y de mercado.

El Ministerio de Hacienda y Administraciones Públicas ha reducido para el periodo impositivo 2014 los módulos del IRPF a agricultores y ganaderos para hacer frente a las adversidades climáticas y de mercado.

Según publica este viernes el Boletín Oficial del Estado (BOE), el departamento de Cristobal Montoro ha reducido los índices de rendimiento neto aplicables en el método de estimación objetiva del IRPF para las actividades agrícolas y ganaderas afectadas por diversas circunstancias excepcionales.

La Orden publicada en el BOE modifica el anexo de la publicada el pasado 23 de abril y amplía las producciones agrícolas y cultivos de Aragón, Castilla-La Mancha, Castilla y León y Cataluña.

Asaja ha acogido con satisfacción la publicación de los nuevos módulos reducidos del IRPF correspondientes a la campaña de 2014 para determinadas producciones agrícolas y términos municipales que no se contemplaban en la pasada Orden de 24 de abril de este año.

En concreto, las reducciones de módulos del IRPF aprobadas y publicadas en el BOE corresponden a aquellas producciones agrícolas y ganaderas que se vieron alteradas por condiciones meteorológicas adversas, incendios, inundaciones u otras circunstancias excepcionales fundamentalmente de mercado que han modificado la normal relación entre ingresos y costes que reflejan sus índices estructurales y que no se recogieron en la Orden publicada en abril.


fuente: europaprees

imagen PYME_innovadora

Orden que regula la Obtención del Sello de PYME Innovadora y el Registro del PYME Innovadora.

La creación del sello de PYMES innovadoras y de un registro de las mismas en el Ministerio de Economía y Competitividad busca ponerlas en valor, favorecer su identificación y ayudar a la formulación posterior de políticas específicas para las mismas.

El Registro de PYMES innovadoras, de carácter gratuito para las empresas y con un alto grado de automatismo en su actualización, no supondrá nuevas estructuras ni barreras administrativas para las mismas y facilitará el acceso de las Pequeñas y Medianas Empresas (PYMES) a la contratación pública. Su funcionamiento, con base en lo dispuesto en la , de 22 de junio, de acceso electrónico de los ciudadanos a los Servicios Públicos y su normativa de desarrollo, deberá hacerse íntegramente mediante medios telemáticos, a fin de agilizar las relaciones con la Administración Pública.

Esta orden tiene por objeto regular la expedición del sello de la pequeña y mediana empresa (PYME) innovadora, así como la creación y regulación del funcionamiento del Registro público de PYMES innovadoras por parte del Ministerio de Economía y Competitividad.

Se entenderá por PYME innovadora, aquella en la que concurra alguna de las siguientes circunstancias:

  • a) Cuando haya recibido financiación pública en los últimos tres años, sin haber sufrido revocación por incorrecta o insuficiente ejecución de la actividad financiada, a través de:

    • 1.º Convocatorias públicas en el marco del VI Plan Nacional de Investigación Científica, Desarrollo e Innovación Tecnológica o del Plan Estatal de Investigación Científica y Técnica y de Innovación.
    • 2.º Ayudas para la realización de proyectos de I+D+i, del Centro para el Desarrollo Tecnológico Industrial.
    • 3.º Convocatorias del 7º Programa Marco de I+D+i o del Programa Horizonte 2020, de la Unión Europea. 
  • b) Cuando haya demostrado su carácter innovador, mediante su propia actividad: 
    • 1.º Por disponer de una patente propia en explotación en un período no superior a cinco años anterior al ejercicio del derecho de bonificación.
    • 2.º Por haber obtenido, en los tres años anteriores al ejercicio del derecho de bonificación, un informe motivado vinculante positivo a efectos de aplicación de la deducción a la que se refiere el artículo 35 de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre sociedades. 
  • c) Cuando haya demostrado su capacidad de innovación, mediante alguna de las siguientes certificaciones oficiales reconocidas por el Ministerio de Economía y Competitividad: 
    • 1.º Joven Empresa Innovadora (JEI), según la Especificación AENOR EA0043.
    • 2.º Pequeña o microempresa innovadora, según la Especificación AENOR EA0047.
    • 3.º Certificación conforme a la norma UNE 166.002 «Sistemas de gestión de la I+D+i».


Una vez inscrita en el Registro y la obtenido el sello, la PYME podrá:

  • a) Exponer en su sede y locales el distintivo concedido a la empresa.
  • b) Utilizar el distintivo en el tráfico comercial de la empresa y con fines publicitarios, sujeto a la plena observancia de la normativa aplicable, en particular, en materia de publicidad.
  • c) Compatibilizar los beneficios fiscales y bonificaciones en las cuotas de la Seguridad Social regulados en el artículo 6 del Real Decreto 475/2014.


En lo referido a beneficios fiscales y de Seguridad Social, indicar que aquellas empresas que se encuentre inscritas en el citado Registro de PYMES innovadoras podrán;

  1. Establecer una bonificación del 40 por ciento en las aportaciones empresariales a las cuotas de la Seguridad Social por contingencias comunes respecto del personal investigador.
  2. Bonificación en las citadas cuotas con la deducción a que se refiere el artículo 35 del texto refundido de la Ley del Impuesto sobre Sociedades, aprobado por el Real Decreto Legislativo 4/2004, de 5 de marzo, para las empresas que se dediquen a actividades de investigación y desarrollo e innovación tecnológica (en adelante, I+D+i) que sean sujetos pasivos de dicho impuesto.

imagen agencia tributaria logo

Inicio del Plazo Presentación Renta 2014


La Agencia Tributaria (AEAT) abrirá el próximo 7 de abril, una semana más tarde de lo habitual, el plazo para acceder por vía telemática a los datos fiscales y presentar la declaración del Impuesto sobre la Renta de las Personas Físicas (IRPF) y del Patrimonio correspondientes al ejercicio 2014. Esta fecha dará inicio tanto a la presentación de borradores, como de declaraciones presentadas con el programa de ayuda PADRE y equivalentes, a través de la sede electrónica de la AEAT (www.agenciatributaria.es).

Así consta en la Orden publicada este jueves en el Boletín Oficial del Estado (BOE) por la que se aprueban los modelos de declaración del IRPF y del Impuesto sobre el Patrimonio correspondientes al ejercicio 2014.

Según el Ministerio de Hacienda, esta unificación de fechas implica, en la práctica, un sensible adelanto en la recepción de declaraciones confeccionadas con el PADRE y, por tanto, un adelanto también en el inicio de las devoluciones que les correspondan a un gran número de contribuyentes.

Para obtener el número de referencia que les permita acceder por Internet a su borrador o datos fiscales, los contribuyentes deberán comunicar su Número de Identificación Fiscal (NIF), el importe de la casilla 415 de la declaración del IRPF correspondiente al ejercicio 2013 (‘Base liquidable general sometida a gravamen’), y el número del teléfono móvil en el que deseen recibir mediante SMS el número de referencia del borrador o de los datos fiscales.
Con dicho número los contribuyentes podrán acceder a sus datos fiscales y al borrador y, en su caso, confirmar este último, con o sin modificación. En el supuesto de obtención del borrador de declaración por la opción de tributación conjunta deberá hacerse constar también el NIF del cónyuge.

Los contribuyentes que dispongan de firma electrónica o el nuevo sistema de firma con clave de acceso en un registro previo como usuario podrán acceder directamente a su borrador o a los datos fiscales a través de la sede electrónica de la AEAT, en cuyo caso no será preciso hacer constar el importe de la citada casilla 415. En el supuesto de declaración conjunta será necesario que ambos cónyuges dispongan del correspondiente certificado electrónico.

La Orden precisa que la AEAT remitirá por correo ordinario el borrador de la declaración o los datos fiscales a aquellos contribuyentes que lo hubieran solicitado expresamente marcando la casilla correspondiente en su declaración del IRPF del ejercicio 2013, siempre que el borrador o los datos fiscales no se hubiesen obtenido con anterioridad por cualquiera de los medios telemáticos anteriormente citados.

¿CUANDO CONFIRMAR EL BORRADOR?

A continuación, la confirmación del borrador de declaración por vía electrónica, ya sea a través de internet o por teléfono, podrá efectuarse, cualquiera que sea su resultado, a ingresar o a devolver, a partir del 7 de abril y hasta el 30 de junio de 2015, ambos inclusive.
En todo caso, si el resultado del borrador de declaración arroja una cantidad a ingresar y su pago se domicilia en cuenta, la confirmación del mismo no podrá realizarse con posterioridad al 25 de junio de 2015.
La campaña presencial, con asistencia en oficinas, comenzará el 11 de mayo, frente al 5 de mayo habitual, y se prolongará hasta el 30 de junio de 2015, ambos inclusive. Por su parte, el plazo de presentación de las declaraciones del Impuesto sobre el Patrimonio será el comprendido también entre los días 7 de abril y 30 de junio de 2015, ambos inclusive.
Un año más, los contribuyentes podrán fraccionar, sin interés ni recargo alguno, el importe de la deuda tributaria resultante de su declaración del IRPF, ya consista ésta en una autoliquidación o en el borrador de declaración debidamente suscrito o confirmado, en dos partes: La primera, del 60% de su importe, en el momento de presentar la declaración, y la segunda, del 40% restante, hasta el 5 de noviembre de 2015, inclusive.

NOVEDAD: DEUDA SUBORDINADA Y PREFERENTES

Otra de las novedades del IRPF correspondiente al ejercicio 2014 que se refleja en el modelo de declaración aprobado tiene por objeto permitir a los titulares de deuda subordinada y obligaciones preferentes una mayor capacidad para compensar rentas negativas y positivas, de acuerdo con el Real Decreto-Ley de medidas urgentes para el crecimiento, la competitividad y la eficiencia, del pasado año.
En la próxima Declaración, las rentas negativas derivadas de estos instrumentos financieros (o de valores recibidos a cambio de ellos) que se hayan generado entre 2010 y 2014 se podrán compensar, no sólo con rendimientos de capital mobiliario positivos, como sucedía hasta ahora, sino también con ganancias patrimoniales y con rentas positivas incluidas en la base general que procedan de la transmisión de elementos patrimoniales.
Hacienda explica que se pretende así abarcar situaciones generadas en el pasado como la que afecta a los preferentistas de Bankia, antiguos titulares de participaciones y deuda subordinada, que deben tributar por la ganancia obtenida por la venta de acciones entregadas a cambio de dichos títulos, a pesar de haber sufrido una pérdida por la compra forzosa de los mismos.

ACCESIBILIDAD